票息
期间应计票息变动加实际付息现金;即使未跨付息日,持有债券也会产生票息贡献。现券清洁价格收益已扣除应计票息变动,避免重复计量。
读取中...
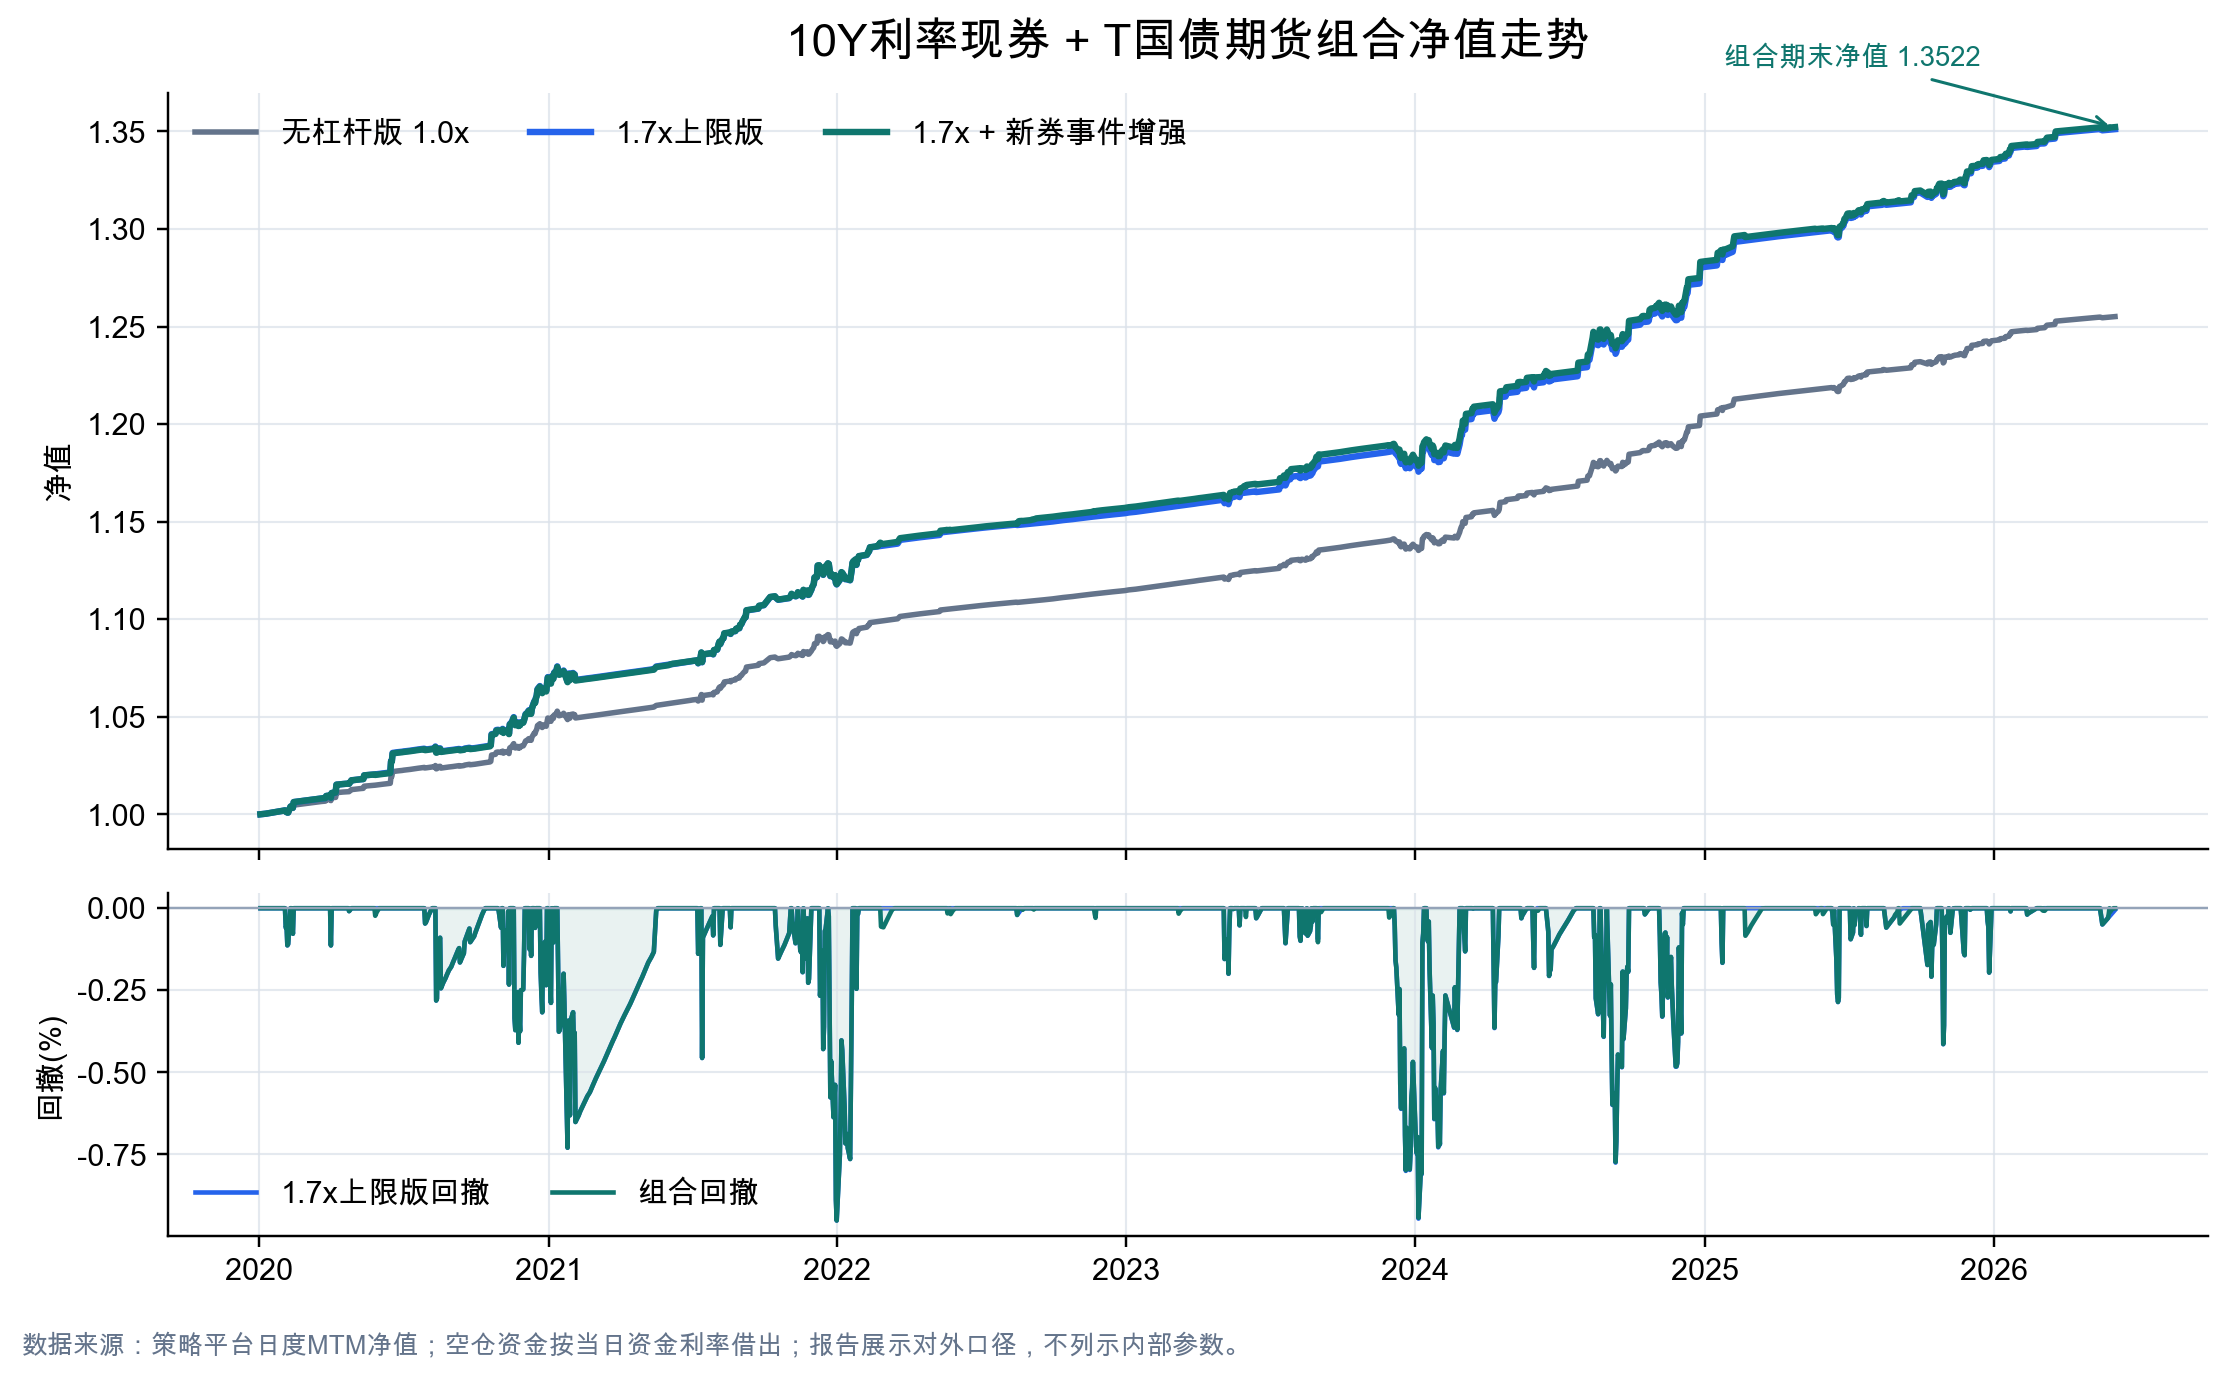
组合使用CK主证券锚定关系筛选国债/国开候选券,国开策略排除名称含“清发”的清算所发行债券,基于CTD转换因子和久期计算空T手数。 当前网页使用v4验证口径:账户净值包含空仓资金拆借收益,优化筛选同时考察交易成本压力和滚动样本外表现。按现券回购杠杆最高1.7倍重算,展示无杠杆版1.0x与1.7x上限版;1亿元权益下,1.7x版现券目标面值为1.7亿元,隐含回购融资约7000万元。
图中“现券清洁价格收益”是核对项,不与下方的Rolldown、Level、Slope、Curvature、凸性、品种利差和个券残差重复相加;事件腿基差为毛贡献,尚未重建事件腿完整交易成本。
Rolldown + Level + Slope + Curvature + 凸性 + 利差 + 残差
基差收益 + 期货对冲残差
下面两组拆分分别对应现券腿和期货腿;“价格收益”和“期货盯市收益”是核对项,不应再额外加到净PnL。
期间应计票息变动加实际付息现金;即使未跨付息日,持有债券也会产生票息贡献。现券清洁价格收益已扣除应计票息变动,避免重复计量。
收益率曲线整体平移对债券价格的影响;长久期债券对同幅度平移更敏感。
保持当日曲线和个券残差利差不变,仅让现金流距离缩短后的价格变化,代表期限自然滚动和时间持有收益。
收益率曲线斜率变化,例如短端和长端变化不同;本项用曲线节点变化投影计算。
曲线中段相对短端和长端的弯曲程度变化,反映蝶式或中段收益率变化。
价格-收益率关系的二阶项;本页面用Delta-Gamma计算并纳入加总,避免把大幅利率变动只用久期解释。
国开曲线相对国债曲线的变化;国债版本为0,国开版本反映政策银行债相对利差变化。
实际债券价格相对曲线模型的剩余变化,可能包含个券利差、流动性、报价和估值误差。
由CTD净基差变化单独计算的部分,反映期货与可交割券相对定价关系变化,不是期货价格的全部涨跌。
期货空头盯市收益扣除已单列基差收益后的剩余部分:期货对冲残差 = 期货盯市收益 - 基差收益。
现券名义面值超过1亿元权益后产生的借款利息,当前按超过部分和DR007计算。
没有持仓时,将可用现金按DR007拆借得到的收益;它是资金管理收益,不是交易信号本身的alpha。
现券买卖、换券、移仓和期货手数调整的成本,页面按负数计入净PnL。
新发10年国债事件腿的净基差变化收益;当前面板是毛基差贡献,尚未扣完整事件腿交易成本。
事件腿占用原本可以按DR007借出的现金,因此产生的资金收益损失,按负数计入。
| 事件日 | 新券 | 入场 | 退出 | 合约路径 | 基差变化 | IRR变化 | 名义PnL | 退出原因 |
|---|
| 日期 | 策略 | 事件 | 腿 | 标的 | 价格 | 方向 | 数量 | 目标仓位 | CTD | IRR |
|---|
| 无杠杆版概要 | base_summary.json |
| 1.7x上限版概要 | lev17_summary.json |
| v4优化与验证概要 | optimization_summary.json |
| 净值曲线CSV | nav_curve.csv |
| 日度MTM明细 | daily_mtm.csv |
| 双版本交易流水CSV | trade_blotter.csv |
| 双版本交易流水摘要 | trade_blotter_summary.json |
| 新券事件增强概要 | event_overlay_summary.json |
| 新券事件增强日度NAV | event_overlay_combined_daily.csv |
| 新券事件交易归因 | event_overlay_trades.csv |
| 优化候选参数 | optimization_candidates.csv |
| v4年度明细 | optimized_yearly_metrics.csv |